市场事件
WFF 10 月 9 日异动复盘:历史拉升走势与股份供给变化
用 WFF 的真实 In-Play Days 分钟图,对照 8 月急拉回吐、次日走势与 10 月 9 日午后拉升,并解读已发生的权证行权、股份稀释与 SEPA 融资。
WFF 在 2026 年 10 月 9 日收涨约 500%,但这只股票此前已经出现过多次剧烈拉升。8 月 17 日,它在午间冲到 10.71 美元,最终仅收在 2.02 美元;10 月 9 日则在上午回落后持续抬升,直到尾盘附近才创出高点。研究这次异动,最有价值的切入点是比较这些历史 In-Play Days 的价格路径,再核对已经改变的股份供给。
本文使用 FennEdge In-Play Days 的真实分钟图、第三方常规时段日线及发行人的 SEC 文件。事件时间均为美东夏令时间(EDT,UTC−4);资料核查于 2026 年 10 月 12 日。WFF 对应 WF Holding Limited,一家以马来西亚 FRP 产品制造为主业的公司。
先看历史:同样冲出大涨幅,收盘结构可以完全不同
在 WFF 的 In-Play Days 中,历史活跃日可以按日期打开分钟图。下面选取几次具有对照价值的交易日:不是为了从少量样本估算下一次走势,而是看清这只股票曾怎样形成高点、怎样回吐,以及次日是否重新获得持续的价格接受。
| 交易日 | 约成交量 | 常规时段最高 / 收盘(美元) |
|---|---|---|
2026-08-07 | 3,120 万股 | 10.53 / 2.30 |
2026-08-17 | 8,600 万股 | 10.71 / 2.02 |
2026-08-18 | 2,590 万股 | 2.80 / 2.22 |
2026-09-25 | 370 万股 | 2.89 / 2.40 |
2026-10-09 | 1.461 亿股 | 19.44 / 12.29 |
表中日线来自 Stock Analysis 历史行情。下方截图来自 In-Play Days,包含盘前、常规时段与盘后;截图的 Peak % 按工具自身前收盘及已观测最高价计算,因此不与表中的收盘涨幅混算,也不把盘前最高价当成常规时段最高价。
8 月 17 日:午间急拉,随后回吐了大部分涨幅
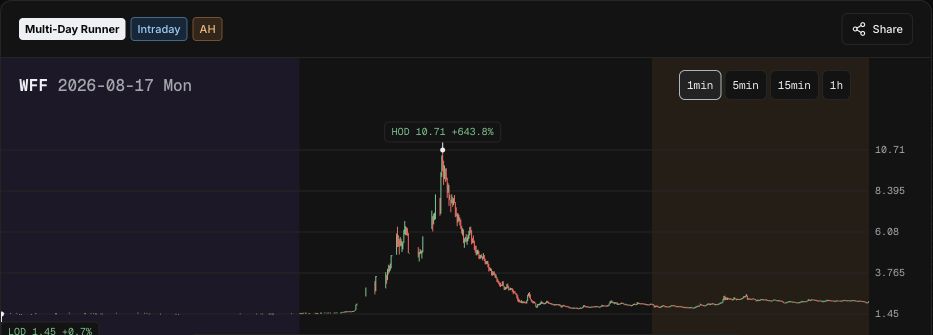
这一天的分钟图很有辨识度:上午逐步走强,接近午间加速,12:08 的分钟柱记录到 10.71 美元高点;高点之后,价格持续向下重估,下午回到约 2 美元附近。按日线高点与收盘计算,回吐幅度约为 81.1%。8 月 7 日也曾冲到 10.53 美元,最终收在 2.30 美元。
这两次记录说明,WFF 曾经出现过大幅拉升后,高位价格很快失去持续支撑的路径。复盘时应观察加速段结束后的价格与成交分布,而不仅是最大涨幅:回落后能否重新形成更高的低点?高点附近是否还能维持交易?午后的成交发生在高位,还是已回到启动区域?这些问题比给整天贴一个“强势”标签更具体。
历史图能确认价格曾如何移动;仅凭这些形态,不能识别交易者身份或认定存在操纵。
8 月 18 日:继续活跃,不能等同于前一日高位的延续
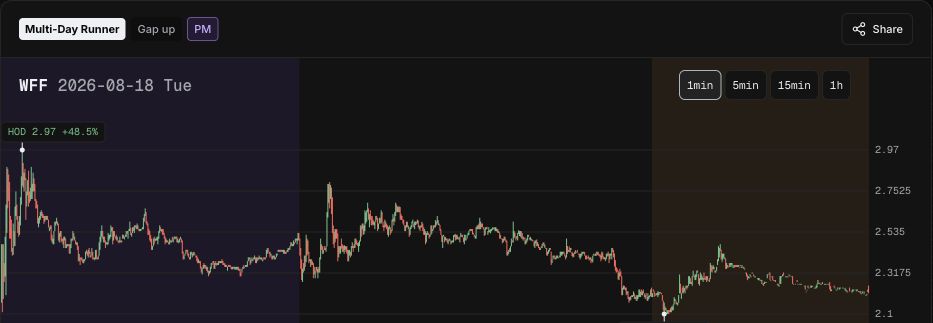
次日仍有约 2,590 万股成交。工具标记为 Multi-Day Runner、Gap up 和 PM:盘前 04:23 已观测到 2.97 美元,常规时段最高为 2.80 美元,收盘 2.22 美元。它仍在活动,但价格区间已远低于前一天的 10.71 美元。
这里要区分两件事:关注度延续,和高位价格被延续接受。连续活跃日可以共享同一段交易者关注,却不必共享前一日的高价区。MDR 是对已发生连续活跃日的归类,不是“明天还能继续上涨”的预测。阅读 In-Play Days 研究方法,可以进一步了解如何把首日与后续交易日分开比较。
9 月 25 日:较小的活跃日,也提供了有用对照
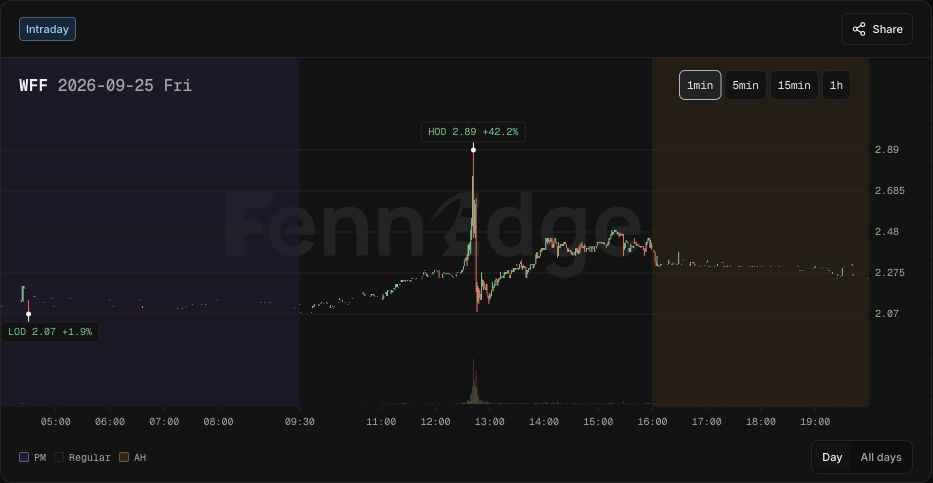
9 月 25 日的规模小得多,成交约 370 万股。12:42 出现 2.89 美元高点后迅速回落,随后又在较低区域恢复交易。与 8 月 17 日相比,振幅、成交量以及高点后的价格区间都不同;它提醒研究者,不能只选最夸张的一次历史行情作为“股票性格”的全部证据。
比较历史日时,可以同时保留峰值时间、加速前的价格区间、高点后走势与次日表现。这里是几个已筛出的活跃日,既不是所有交易日,也不是控制了消息、Float 和市场环境的统计样本。
10 月 9 日:上午回落,午后持续抬升,收盘仍明显低于高点
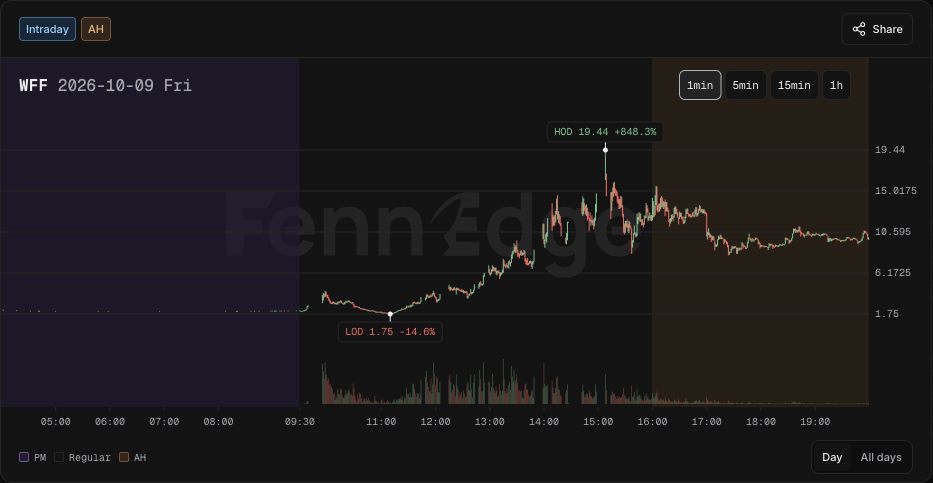
这次的路径与 8 月 17 日有明显区别。图中 11:10 的分钟柱记录到 1.75 美元低点,此后价格重新抬升,午后进入加速阶段,15:08 达到 19.44 美元。它没有在午间见顶后一路回到启动区域,而是在下午持续向更高区间移动。
不过,日线收盘 12.29 美元仍比高点低约 36.8%。研究结论应同时保留这两项事实:相比前几次剧烈拉升,这次常规时段结束时留住了更大的价格涨幅;从盘中高点到收盘,仍发生了很大的重新定价。拿收盘涨幅替代整个日内路径,会把两者混为一谈。
Nasdaq 停牌查询记录了当日 11 个独立 LUDP 暂停,其中首个始于 09:39:21.616,最后一个始于 15:09:35.643。这些暂停使连续交易被反复切断。比较历史图时,还应标记复牌后的成交价格区间、价差与持续成交情况;一分钟 K 线不能单独还原复牌集合竞价的订单深度。价格带与复牌机制见 LULD 指南。
查看 11 次暂停及恢复交易时间(EDT)
| 暂停开始 | 恢复交易 |
|---|---|
09:39:21.616 | 09:55:14 |
11:44:27.200 | 11:49:27 |
12:05:49.236 | 12:15:50 |
12:43:40.516 | 12:48:40 |
12:54:36.630 | 12:59:36 |
13:49:51.770 | 13:59:56 |
14:04:32.320 | 14:09:32 |
14:19:30.616 | 14:24:30 |
14:27:11.390 | 14:42:42 |
14:58:34.113 | 15:08:34 |
15:09:35.643 | 15:14:35 |
来源为 Nasdaq Trading Halt Search;按独立暂停时间去重,恢复时点采用 Resumption Trade Time。所有记录代码均为 LUDP。
历史走势可以比较,早期的股本标签却不能直接沿用
这些图主要反映了 6 月融资之后的交易表现。6 月 11 日 6-K披露,公司以每单位 1.24 美元出售 4,032,258 个单位,每单位包含一股普通股,以及可购买十股的权证,融资总额约 500 万美元。权证的 alternate cashless 条款允许从发行后第十天起,以原可行权股数的 90% 领取股份。
10 月 2 日提交的半年报附注确认:6 月 22 日,全部相关权证按该条款行权,实际新增 36,290,322 股,公司没有因此收到额外行权现金。加上私募本身的 4,032,258 股,两步共增加 40,322,580 股。6 月 30 日已发行股数达到 45,360,598 股,是拆股调整后 2025 年末 5,038,018 股的约九倍。
这是一项已经发生的股份稀释,而非把尚未行权的权证列为假设供给。它也是 认股权证条款为何值得逐条阅读的具体例子:无现金行权可以交付大量股份,却不为公司带来第二笔现金。
但同一份 6 月原始文件还披露了购买人 12 个月的 Lock-Up。研究可交易供给时,必须进一步核对锁定范围、后续豁免或修订,以及登记转售条件。新增股数不等于当天全部可自由卖出的 Float。这既防止沿用早期过小的 Float,也防止把新增股份全部计作即时卖盘。
7 月的 424B5列示 41,919,934 股普通股和 3,440,664 股 Class A,合计仍为 45,360,598 股:这是股种重分类,不能当成总股本减少。关于这些口径,可以对照 股价、市值与 Float。
7 月的股权额度已经实际使用,不只是一个协议上限
7 月 30 日,公司另行签订最高 3,000 万美元、期限 24 个月的 SEPA(Standby Equity Purchase Agreement)。融资安排 6-K披露的购买价,是 1.01 美元与申请日前 180 个交易日最低收盘价的 50% 两者取低,设 0.10 美元下限及公司行动调整。该定价结构不会自动跟随某一天的二级市场高价。
更关键的是已经执行的部分。10 月 2 日的经营讨论披露:投资人于 7 月 31 日预付 300 万美元;公司发行了 750,000 股作为额度承诺的对价;截至该报告,又在协议下发行 3,600,000 股,对应 189 万美元购买款,由预付额度扣减。两项发行应分别识别,189 万美元也不是另一次额外现金到账。
189 万美元除以 360 万股,得到这批购买股份的平均发行价约 0.525 美元,未包括承诺股及相关费用。这个算式解释了融资条款如何转化为实际新增股数;它不能证明这些股份在 10 月 9 日被卖出,或指明当天上涨由谁推动。
把文件与走势放在一起,得到的是更具体的研究背景:WFF 已有重复的剧烈拉升与回吐记录,同时股份基数和融资供给机制已经变化。下一次研究不能照抄旧 Float,也不能只读取 3,000 万美元上限而遗漏实际交付股份。注册能力、协议额度与执行发行的区别,可继续参考 Shelf Registration 指南。
如何在 FennEdge 中保留这次研究
先在 In-Play Days 的 WFF 历史目录打开上述日期,分别检查启动、加速、高点后的交易区域与次日表现。完整历史日分钟图需要相应账户权限;图中紫色、深色和棕色区间分别表示盘前、常规时段和盘后。8 月两张配图仅截取价格区;相邻日期的缺失提示不作为该日价格路径的证据,也不补画缺失数据。
随后从 WFF 股票页进入研究,并将 6 月私募、实际权证行权和 后续 SEPA 发行的原始文件放在一起核对。FennEdge Research适合组织这类来源核查;如果资料覆盖或更新时间不同,保留各自的日期。
在 FennEdge Desk记下已确认的走势结构和股数变化。个人交易的订单、成交及复牌阶段执行则放在 FennEdge Journal复盘,避免用完整事后走势图替当时的信息集补上理由。
这次复盘最值得带走的判断是:WFF 曾反复出现大幅扩张又快速收缩的价格区间,但 10 月 9 日的午后路径与 8 月的样本并不相同;理解它,需要同时更新历史走势与实际股份供给。这是证据支持的个股研究结论,不是下一交易日方向的预测。
来源与时间口径
分钟图:FennEdge In-Play Days(8 月 17 日、8 月 18 日、9 月 25 日、10 月 9 日,真实产品截图)。日线:Stock Analysis。停牌:Nasdaq Trading Halt Search及 停牌代码。发行人:6 月 11 日 6-K、7 月 31 日 424B5、7 月 31 日 6-K、10 月 2 日 Exhibit 99.1和 Exhibit 99.2。
公司披露描述发行人与融资背景;分钟图描述已观测成交路径,两者不自动构成因果关系。本文没有把未经核实的 X / Twitter 转述作为催化证据,也未确认特定参与者在当日的交易。资料核查日为 2026-10-12,后续披露应另行更新。
本文用于解释常见概念;示例不构成交易建议。